Срок между получением предоплаты и поставкой товара не ограничивает право продавца на вычет. Налог принимают к вычету с даты отгрузки.
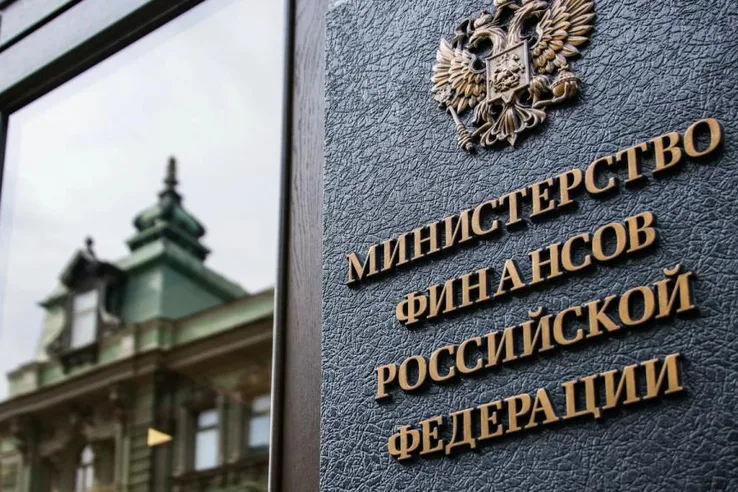
НДС, исчисленный с предоплаты, можно принять к вычету, даже если товары отгружены через три года после получения денег, разъяснил Минфин в письме от 27.07.2026 № 03-07-11/64589.
Суммы НДС с оплаты или частичной оплаты в счет предстоящих поставок подлежат вычету на основании п. 8 ст. 171 НК. Право на вычет возникает с даты отгрузки соответствующих товаров, выполнения работ или оказания услуг.
Вычеты производятся с даты отгрузки в размере НДС, рассчитанного со стоимости отгруженных предоплаченных товаров.
Таким образом, вычет НДС с сумм предоплаты в счет предстоящей поставки товаров, производится с даты отгрузки этих товаров, даже если отгрузка будет после трех лет с даты получения оплаты.